
·
可能不少人認為,資產越多、遺產稅就越高,只要提早算好稅率就沒事了。
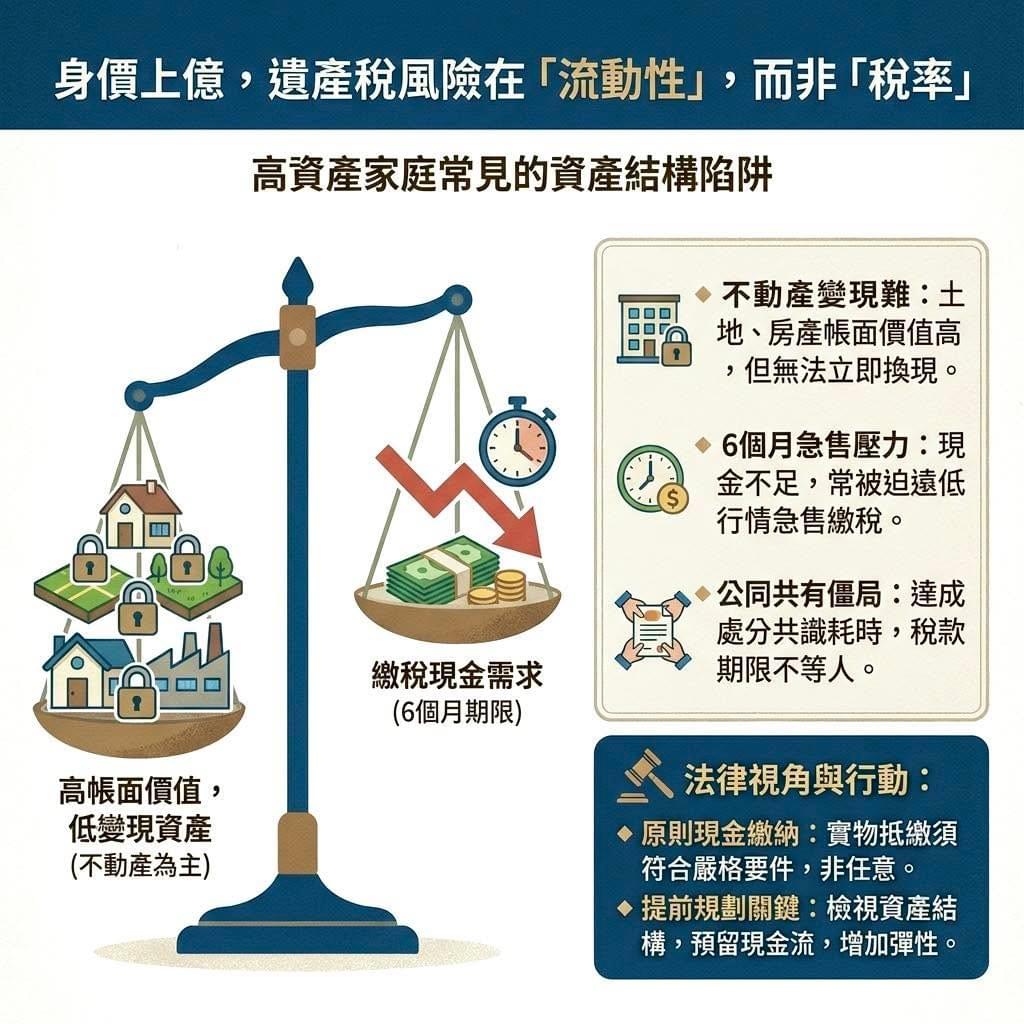
但我們在實務上看到,真正讓高資產家庭措手不及的,往往不是「稅率有多高」,而是「手頭上有沒有現金可以繳稅」。
台灣很多高資產家庭,身家幾乎都壓在「不動產」裡。
土地、店面、廠房的帳面價值確實很驚人,但它們有個最大的致命傷——遇到急用時,沒辦法馬上變成現金。
遺產稅有嚴格的期限,而且原則上要「拿現金一次繳清」。
法律規定,必須在長輩過世後 6 個月內完成申報。如果家裡留下的現金部位不夠,子女往往會被時間逼著「急售房產換現金來繳稅」。一旦買方知道你急著籌錢繳稅,賣出去的價格,通常都會遠低於市場行情。
更棘手的是,如果房產處於「公同共有」,連想賣都賣不掉。
當名下有多筆不動產或股權還沒談好怎麼分,繼承人光是要達成「賣房籌錢」的共識,可能就要吵上好幾年。問題是,家人可以慢慢吵,國稅局的繳稅期限卻不會等人。
專業法律視角
依《遺產及贈與稅法》規定,遺產稅原則上必須在被繼承人死亡日起 6 個月內申報。雖然法律允許在特定條件下申請「分期繳納」或「實物抵繳(拿房子或土地抵稅)」,但實物抵繳的法定門檻非常嚴格,還必須經過國稅局核准,絕對不是你想拿哪間房子抵稅就能抵。
提前規劃好「繳稅現金流」與「資產配置」,遠比事後到處籌錢補救更有用。
如果您名下的資產也是以不動產居多,或者家裡對未來怎麼分配還沒有共識,這種「滿手資產卻缺現金繳稅」的風險一定要提早檢視。越早開始準備,手頭上能運用的工具與時間彈性就越大。